Rozwój sztucznej inteligencji w Chinach obejmuje jednocześnie strategię państwową, budowę ekosystemu firm technologicznych, rozwój infrastruktury obliczeniowej oraz wdrożenia w gospodarce i usługach publicznych.
W tym systemie kluczowe jest powiązanie kilku elementów: roli państwa w wyznaczaniu kierunków rozwoju, działalności firm budujących modele AI oraz równoległego tworzenia regulacji porządkujących rynek generatywnej sztucznej inteligencji. Istotna jest również skala wdrożeń i tempo adopcji technologii w różnych sektorach.
Nasz artykuł skupia się na mechanizmach działania tego systemu oraz jego strukturze.
Jak działa chiński ekosystem AI?
Chiński ekosystem sztucznej inteligencji opiera się na powiązaniu polityki państwa, dużych firm technologicznych oraz zaplecza infrastrukturalnego i badawczego. Zamiast modelu opartego głównie na konkurencji rynkowej, rozwój AI jest koordynowany w ramach długoterminowej strategii państwowej i wspierany przez rozbudowę krajowej infrastruktury obliczeniowej.
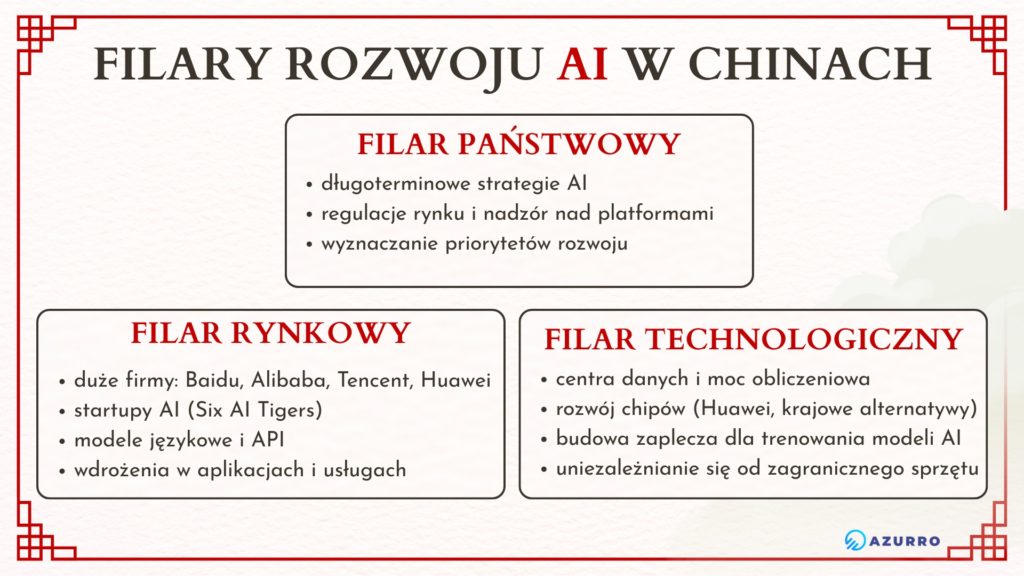
Według artykułu China’s AI Development Model in an Era of Technological Deglobalization model ten opiera się na podejściu określanym jako whole-of-nation. Zakłada ono współpracę administracji państwowej, firm technologicznych, uczelni oraz władz lokalnych przy rozwoju infrastruktury, modeli AI i wdrożeń biznesowych.
W tym systemie państwo pełni rolę koordynatora. Wyznacza kierunki rozwoju technologii, wspiera budowę centrów danych i krajowej mocy obliczeniowej oraz finansuje rozwój strategicznych sektorów, takich jak półprzewodniki czy duże modele językowe. Jednocześnie wdrożenia realizowane są przez prywatne oraz regionalne firmy technologiczne.
Analiza China’s National AI Strategy How the Nation Plans to Lead the World in AI pokazuje, że rozwój AI został wpisany w wieloletnie strategie gospodarcze państwa. Od planu z 2017 roku kolejne dokumenty rządowe stopniowo rozszerzały rolę sztucznej inteligencji, od wsparcia badań i rozwoju technologii po integrację AI z przemysłem, usługami publicznymi i administracją.
Podsumowując, sztuczna inteligencja w Chinach rozwija się nie jako oddzielny sektor rynku, ale jako element szerszej polityki przemysłowej. Infrastruktura, regulacje, modele AI i wdrożenia biznesowe są rozwijane równolegle i w dużym stopniu koordynowane na poziomie państwowym.
Strategia państwowa i długoterminowe planowanie
Według China’s National AI Strategy How the Nation Plans to Lead the World in AI, punktem wyjścia dla rozwoju sztucznej inteligencji w Chinach był rządowy plan New Generation Artificial Intelligence Development Plan z 2017 roku. Dokument określił sztuczną inteligencję jako jeden z kluczowych obszarów rozwoju technologicznego i gospodarczego kraju oraz wyznaczył długoterminowe cele do 2030 roku.
Strategia została podzielona na kilka etapów. Pierwszy zakładał rozwój podstaw technologicznych i dogonienie światowych liderów AI. Kolejne koncentrowały się na budowie własnego ekosystemu innowacji, rozwoju krajowych modeli oraz wdrażaniu AI w kluczowych sektorach gospodarki. Docelowo sztuczna inteligencja ma stać się jednym z fundamentów rozwoju przemysłowego i cyfrowego państwa.
W kolejnych latach sztuczna inteligencja została wpisana do 14. Planu Pięcioletniego, gdzie pojawiła się jako element modernizacji przemysłu, infrastruktury cyfrowej i usług publicznych. Jednocześnie zaczęto rozwijać program „AI Plus”, którego celem jest integracja AI z sektorami takimi jak produkcja przemysłowa, transport, edukacja czy administracja.
Według rządowych wytycznych do 2030 roku AI ma stać się głównym narzędziem wspierającym rozwój gospodarczy, a do 2035 roku wspierać budowę „inteligentnej gospodarki” i „inteligentnego społeczeństwa”. Strategia obejmuje nie tylko rozwój modeli i infrastruktury, ale również standardów technicznych, regulacji oraz krajowej mocy obliczeniowej.
Rozwój AI w Chinach od początku przebiega równolegle z tworzeniem regulacji dotyczących platform cyfrowych, algorytmów i generatywnej sztucznej inteligencji. Według opracowania China AI Regulations 2025: Key Rules & Compliance Guide chiński system regulacyjny obejmuje kilka obszarów jednocześnie: bezpieczeństwo danych, działanie algorytmów rekomendacyjnych oraz usługi generatywnej AI. Regulacje nakładają na firmy obowiązki związane m.in. z moderacją treści, ochroną danych użytkowników oraz przejrzystością działania systemów AI.
Infrastruktura: moc obliczeniowa, chipy i centra danych
Jednym z najważniejszych elementów chińskiej strategii AI jest rozbudowa infrastruktury obliczeniowej. Według China’s AI Development Model in an Era of Technological Deglobalization, rozwój dużych modeli językowych w Chinach jest mocno powiązany z inwestycjami w centra danych oraz krajową moc obliczeniową.
W ostatnich latach administracja centralna oraz władze regionalne finansowały budowę nowych klastrów obliczeniowych i infrastruktury AI. Celem jest stworzenie krajowego zaplecza zdolnego do trenowania dużych modeli bez zależności od zagranicznych dostawców technologii. Szczególną rolę odgrywają tu firmy takie jak Huawei, które rozwijają własne procesory AI oraz platformy obliczeniowe dla modeli generatywnych.
Rozbudowa infrastruktury przyspieszyła po zaostrzeniu amerykańskich zasad eksportowych dotyczących zaawansowanych chipów AI. Ograniczenia wprowadzone przez USA objęły m.in. procesory Nvidia oraz technologie wykorzystywane do trenowania dużych modeli.
Restrykcje utrudniły chińskim firmom dostęp do najbardziej zaawansowanych układów, ale jednocześnie przyspieszyły rozwój lokalnych alternatyw. Chińskie firmy i instytuty badawcze zaczęły intensywniej rozwijać własne procesory oraz krajowe odpowiedniki infrastruktury dla sztucznej inteligencji.
Podsumowując, infrastruktura AI w Chinach rozwija się równolegle w dwóch kierunkach: zwiększania krajowej mocy obliczeniowej oraz stopniowego uniezależniania się od zagranicznych technologii sprzętowych.
Ekosystem firm AI i modele językowe
Chiński rynek AI rozwija się wokół dwóch grup firm: dużych platform technologicznych oraz nowej fali startupów budujących duże modele językowe. Obie grupy pełnią różne funkcje w ekosystemie. Największe firmy dostarczają infrastrukturę i kanały dystrybucji, a startupy koncentrują się na rozwoju modeli bazowych i nowych produktów generatywnej AI.
Duże firmy technologiczne, takie jak Baidu, Alibaba, Tencent czy Huawei, rozwijają własne modele AI, usługi chmurowe oraz narzędzia dla biznesu. Dzięki istniejącym platformom cyfrowym mogą szybko integrować AI z e-commerce, komunikatorami, wyszukiwarkami i usługami korporacyjnymi.
Powstała też grupa wyspecjalizowanych startupów określanych jako Six AI Tigers. Należą do niej Zhipu AI, MiniMax, Moonshot AI, Baichuan AI, 01.AI oraz StepFun. Firmy te koncentrują się głównie na rozwoju modeli generatywnej sztucznej inteligencji.
Według raportu How Innovative Is China in AI? chińskie firmy szybko zwiększają liczbę modeli generatywnej AI i rozwijają własny ekosystem open source, choć Stany Zjednoczone nadal utrzymują przewagę w najbardziej zaawansowanych modelach i komercjalizacji technologii.
Konkurencja na chińskim rynku modeli AI jest bardzo duża. Firmy rywalizują ceną usług, szybkością wprowadzania nowych modeli oraz zdobywaniem klientów biznesowych. Według analizy Zhipu AI, MiniMax burn $10 for every $1 in revenue wiele spółek wydaje znacznie więcej na rozwój modeli i infrastruktury, niż obecnie zarabia, co oznacza, że część rynku skupia się bardziej na szybkim rozwoju niż na opłacalności.
Coraz większe znaczenie ma również ekspansja zagraniczna. Chińskie firmy rozwijające modele AI próbują zdobywać użytkowników poza Chinami, oferując niższe koszty usług i własne platformy API.
Skala wdrożeń i adopcja AI w społeczeństwie
Chiński rynek AI rozwija się również pod względem skali codziennego wykorzystania technologii. Według danych liczba użytkowników generatywnej AI w Chinach wzrosła do 515 mln w czerwcu 2025 roku. Kilka miesięcy później liczba ta przekroczyła 600 mln użytkowników. Generatywna AI była pod koniec 2025 roku używana przez ponad 40% chińskich internautów.
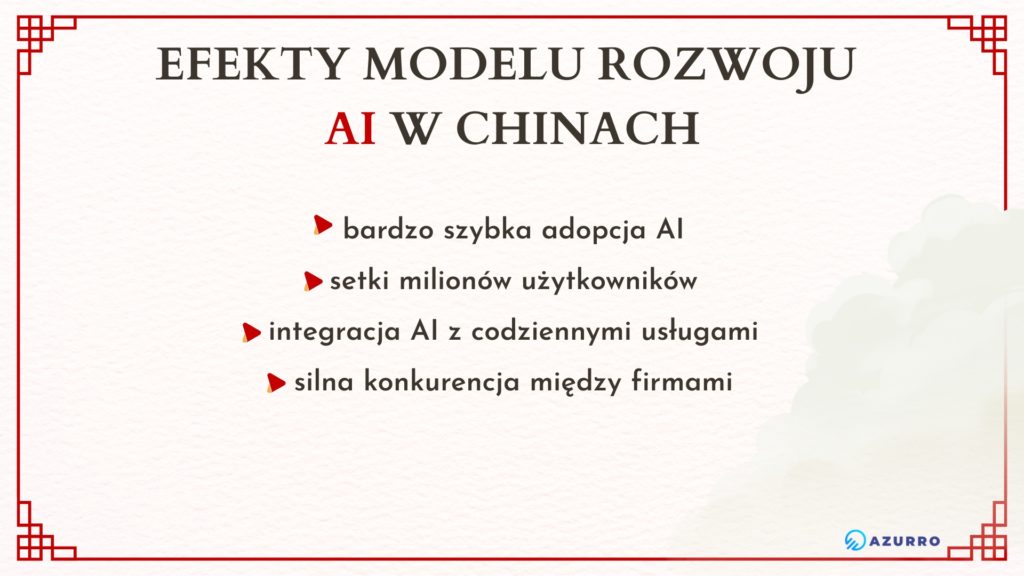
Duża część tego wzrostu wynika z integracji AI z istniejącymi platformami cyfrowymi. Funkcje generatywnej AI są wdrażane w aplikacjach e-commerce, komunikatorach, wyszukiwarkach, usługach biurowych i platformach edukacyjnych. Zamiast budować osobny rynek produktów AI, chińskie firmy dodają nowe funkcje do usług, które mają już miliony użytkowników.
Według raportu China AI Statistics and Insights 2026 do połowy 2025 roku w Chinach rozwijano ponad 1500 dużych modeli językowych. Duża liczba modeli nie oznacza jednak wyłącznie konkurencji technologicznej. Pokazuje również skalę rynku wewnętrznego i liczbę firm próbujących wdrażać AI w różnych sektorach gospodarki.
Ograniczenia i napięcia w modelu rozwoju AI
Według analizy China Wants to Integrate AI Into 90 Percent of Its Economy By 2030. It Won’t Work jednym z głównych wyzwań chińskiego modelu rozwoju AI jest luka między skalą wdrożeń a zdolnością gospodarki do ich efektywnego wykorzystania. Autorzy zwracają uwagę, że choć AI jest intensywnie promowane w wielu sektorach, tempo i jakość implementacji mogą być nierówne w zależności od branży i poziomu cyfryzacji.
Istotnym ograniczeniem jest również ekonomia rozwoju modeli AI. Część firm działa w warunkach silnej konkurencji cenowej i wysokich kosztów trenowania modeli oraz utrzymania infrastruktury. W efekcie wiele podmiotów koncentruje się na szybkim zwiększaniu skali użytkowników i udziału w rynku, a nie na opłacalności.
Dodatkowym wyzwaniem pozostaje struktura technologiczna, w tym dostęp do zaawansowanych układów i specjalistycznego sprzętu. Ograniczenia w imporcie najbardziej zaawansowanych chipów wpływają na tempo rozwoju najbardziej wymagających modeli oraz zwiększają presję na rozwój krajowych alternatyw.
W tym modelu widoczna jest też silna zależność od kontroli państwowej. Rozwój infrastruktury, finansowanie projektów oraz wdrażanie AI w sektorach gospodarki w dużej mierze opiera się na decyzjach administracyjnych i programach wsparcia. To z jednej strony przyspiesza rozwój, a z drugiej może prowadzić do braku równowagi między inwestycjami a efektywnością wdrożeń.
Podsumowując, chiński rynek AI bardzo szybko rośnie, ale wraz z tym wzrostem pojawiają się też problemy związane z kosztami, konkurencją i skutecznością części wdrożeń.
Podsumowanie
Rozwój AI w Chinach opiera się na połączeniu strategii państwowej, infrastruktury technologicznej, dużych firm cyfrowych oraz rozbudowanego rynku wewnętrznego. Państwo wyznacza kierunki rozwoju i wspiera budowę zaplecza obliczeniowego, a firmy technologiczne rozwijają modele AI i wdrażają je w istniejących usługach oraz platformach cyfrowych.
Chiński ekosystem sztucznej inteligencji wyróżnia się przede wszystkim skalą. Dotyczy to zarówno liczby rozwijanych modeli, jak i liczby użytkowników korzystających z narzędzi generatywnej AI. Równolegle rozwijane są regulacje dotyczące bezpieczeństwa, danych i działania platform, co sprawia, że rozwój technologii i nadzoru nad nią przebiega jednocześnie.
Jednak szybki wzrost rynku wiąże się z wyzwaniami, takimi jak wysokie koszty rozwoju modeli, silna konkurencja oraz ograniczenia związane z dostępem do zaawansowanego sprzętu. Mimo to Chiny stopniowo budują własny, częściowo niezależny ekosystem AI obejmujący zarówno modele, jak i infrastrukturę oraz krajowe technologie sprzętowe.